28.09.2026
ИИС в 2026 году: как работает ИИС-3 и какие правила действуют
Время прочтения 11 минут
ИИС в 2026 году: как работает ИИС-3 и какие правила действуют
Если открыть индивидуальный инвестиционный счет в 2026 году, это будет ИИС третьего типа, или ИИС-3. Минимальный срок для такого счета — пять лет, можно использовать два вида налоговых льгот, а сумма пополнения самого счета не ограничена. При этом ИИС остается инвестиционным счетом: налоговые преимущества не защищают от убытков по акциям, облигациям и другим инструментам.
Разберем, какие правила действуют в 2026 году, сколько ИИС можно иметь, как рассчитываются налоговые вычеты и что произойдет при досрочном закрытии.
ИИС в 2026 году: коротко о главном
С 1 января 2024 года открыть ИИС старых типов А и Б уже нельзя — новые счета открывают по правилам ИИС-3. Старые ИИС, которые были оформлены до 2024 года, продолжают работать по прежним условиям. Одновременно владеть старым ИИС и новым ИИС-3 нельзя. Старый счет при соблюдении установленных правил можно трансформировать в новый. Банк России
Основные правила для человека, который открывает ИИС в 2026 году:
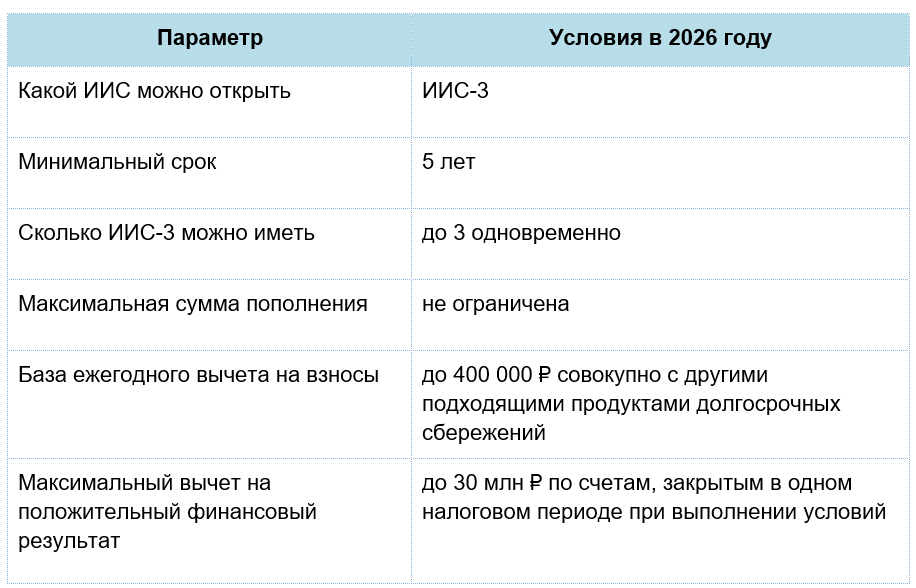
Для ИИС, открытых в 2024–2026 годах, действует переходный минимальный срок пять лет. Для новых счетов, которые будут открываться позже, срок постепенно увеличится и с 2031 года достигнет 10 лет. ФНС
Что такое ИИС-3 и чем он отличается от старых счетов
Индивидуальный инвестиционный счет — это специальный счет для инвестиций с налоговыми льготами. Через него можно совершать операции с разрешенными финансовыми инструментами, но право на льготы зависит от выполнения условий Налогового кодекса.
До 2024 года существовали два основных варианта ИИС. В одном случае инвестор мог использовать вычет на сумму взноса, в другом — освобождение определенного финансового результата от НДФЛ. У ИИС-3 налоговый режим устроен иначе: два налоговых преимущества могут применяться в рамках одного счета при соблюдении условий.
Еще одно отличие — срок. Для старых ИИС действовал минимальный трехлетний период. У ИИС-3 базовый долгосрочный горизонт составляет 10 лет, однако закон установил переходный период: для счета, открытого в 2026 году, минимальный срок составляет пять лет. ФНС
Также исчез старый лимит на пополнение. На ИИС первого и второго типов можно было ежегодно внести не более 1 млн ₽. Для ИИС-3 ограничений по объему взносов на сам счет нет. Банк России
При этом вычет рассчитывается не со всей внесенной суммы. У налоговой льготы есть отдельный лимит.
Налоговый вычет на взносы по ИИС-3
Первый налоговый вычет связан со взносами на ИИС-3.
Максимальная сумма, которую можно учитывать для такого вычета, — 400 000 ₽ за налоговый период. Лимит общий для нескольких видов долгосрочных сбережений: если человек одновременно использует, например, ИИС и другие продукты, подпадающие под статью 219.2 НК РФ, отдельного лимита 400 000 ₽ для каждого продукта нет. ФНС
Размер возврата зависит от того, какую часть налоговой базы уменьшает вычет. При прогрессивной шкале НДФЛ повышенная ставка применяется только к части дохода выше соответствующего порога, а не ко всему годовому доходу.
Предельный возврат, если вся сумма вычета уменьшает часть налоговой базы, облагаемую указанной ставкой:
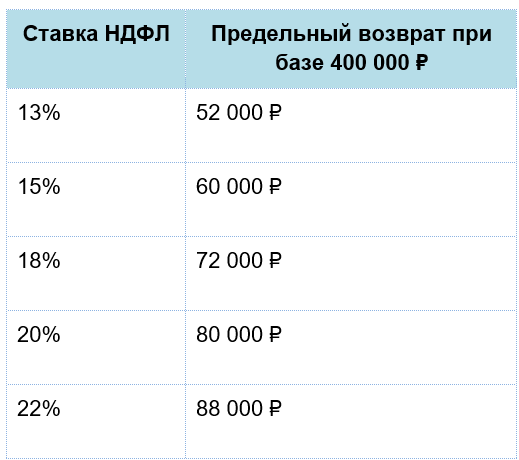
ФНС указывает диапазон от 52 000 до 88 000 ₽. При этом вернуть больше НДФЛ, чем фактически было уплачено за соответствующий период, нельзя. ФНС
Учебный расчет
Инвестор внес на ИИС в течение года 400 000 ₽. Предположим, что вся эта сумма уменьшает часть налоговой базы, облагаемую НДФЛ по ставке 13%.
Расчет: 400 000 ₽ × 13% = 52 000 ₽.
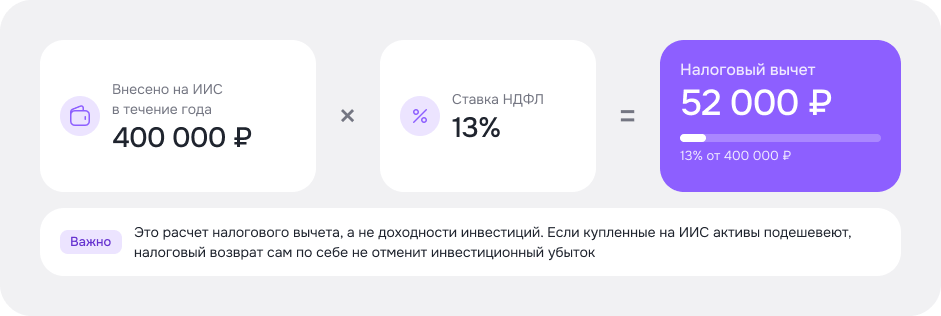
Это расчет налогового вычета, а не доходности инвестиций. Если куп енные на ИИС активы подешевеют, налоговый возврат сам по себе не отменит инвестиционный убыток.
Если за год на ИИС внесено, например, 200 000 ₽, для расчета вычета используется фактическая сумма взноса, а не максимальные 400 000 ₽.
Вычет на доход по ИИС-3
Второй вычет относится к положительному финансовому результату по операциям на ИИС.
Предельный размер такого вычета составляет 30 млн ₽ по всем договорам на ведение ИИС, которые прекращены в одном налоговом периоде и соответствуют требованиям закона. ФНС
Общее правило Налогового кодекса предусматривает десятилетний срок. Но для ИИС также действует переходный период. Для договора, заключенного в 2026 году, минимальный срок составляет пять лет; затем для новых договоров он будет постепенно увеличиваться. ФНС отдельно указывает, что переходные правила распространяются и на вычет с положительного финансового результата. ФНС
Два налоговых преимущества ИИС-3 не следует складывать и называть «доходностью счета». Первый вычет связан со взносами и уплаченным НДФЛ. Второй — с финансовым результатом операций. А результат самих инвестиций зависит от цены купленных активов, выплат по ним, комиссий, налогов и других факторов.
Сколько ИИС-3 можно иметь одновременно
По действующим налоговым правилам инвестор может иметь до трех ИИС нового типа одновременно: условие для применения вычетов состоит в том, что в течение срока договора человек не должен иметь одновременно более двух других договоров на ведение ИИС. Исключение предусмотрено для технического открытия нового счета при переводе на него всех активов со старого. ФНС
ИИС можно открыть у разных профессиональных участников рынка, но сама возможность открыть три счета не означает, что налоговый лимит автоматически умножается на три.
Если на три счета за год внесено в общей сложности 1,2 млн ₽, база ежегодного вычета на взносы не становится равной 1,2 млн ₽. Для ИИС и других учитываемых долгосрочных продуктов действует общий лимит 400 000 ₽.
Отдельное правило касается ИИС старого типа. Если ИИС А или Б, открытый до 2024 года, продолжает действовать, открыть новый ИИС-3 одновременно с ним нельзя. Банк России
Что делать со старым ИИС типа А или Б
Старый счет не превращается в ИИС-3 автоматически. ИИС, открытые до 1 января 2024 года, продолжают работать по старым правилам. Банк России
Перед открытием нового счета нужно определить, какой ИИС уже есть и какой налоговый режим к нему применяется.
Один из предусмотренных вариантов — трансформация старого ИИС в ИИС-3. Банк России указывает, что в этом случае при расчете срока нового ИИС может быть учтен срок владения прежним счетом, но не более трех лет. После трансформации к счету применяются новые правила. Банк России
Решение о трансформации, закрытии или сохранении старого режима зависит не только от срока. Нужно учитывать уже полученные налоговые вычеты, операции на счете и последствия его прекращения. Поэтому перед изменением типа действующего ИИС стоит проверить документы и налоговую историю конкретного счета.
Что можно покупать на ИИС-3
Сам ИИС не является отдельным финансовым активом. Это режим учета инвестиций. Финансовый результат возникает от инструментов, которые находятся внутри счета.
На ИИС могут учитываться, в частности, российские акции, облигации и другие разрешенные законодательством инструменты. Конкретный перечень зависит также от доступных инструментов и условий брокера или управляющего.
С 1 января 2024 года на ИИС любого типа запрещено приобретать иностранные финансовые инструменты. Запрет не распространяется на зарубежные активы, которые находились на ИИС до введения ограничения. Банк России
Поэтому при выборе инструмента нужно смотреть не только на то, торгуется ли он на бирже, но и разрешено ли учитывать его именно на ИИС.
Здесь речь идет о двух разных решениях: открыть ИИС и выбрать актив для покупки. Налоговая льгота относится к режиму счета, но не делает отдельную акцию, облигацию или фонд менее рискованными.
Как открыть ИИС в 2026 году
ИИС можно открыть у профессионального участника рынка, который предоставляет такую услугу: например, у брокера или в рамках доверительного управления.
Перед открытием стоит проверить несколько параметров:
- есть ли у организации необходимая лицензия;
- какой тариф применяется к сделкам и обслуживанию;
- есть ли отдельные комиссии за хранение, вывод или перевод активов;
- какие инструменты доступны на ИИС;
- участвует ли организация в системе гарантирования ИИС-3;
- как происходит перевод счета к другому профессиональному участнику.
Само по себе разрешение иметь несколько ИИС не означает, что их нужно открывать. Количество счетов не увеличивает налоговый лимит и может усложнить учет операций.
Если у человека уже действует ИИС старого типа, сначала необходимо решить вопрос с ним: одновременно открыть ИИС-3 и оставить старый счет действующим нельзя. Банк России
Можно ли вывести деньги с ИИС раньше срока
Обычный вывод денежных средств, уже учитываемых на ИИС-3, связан с прекращением договора и может привести к потере права на налоговые льготы.
Если договор прекращается раньше минимального срока и активы не переводятся на другой ИИС в предусмотренном законом порядке, налог, который не был уплачен благодаря примененным вычетам, необходимо восстановить и уплатить в бюджет. ФНС
Пятилетний срок для ИИС, открытого в 2026 году, напрямую влияет на возможность сохранить налоговые преимущества.
При этом с 2025 года дивиденды по акциям, которые учитываются на ИИС, разрешено перечислять на другие счета. Такое перечисление не считается обычным частичным изъятием денежных средств, уже находящихся на ИИС. Банк России
Отдельное исключение связано с дорогостоящим лечением. В установленном порядке средства с ИИС могут быть направлены непосредственно на банковский счет медицинской организации или индивидуального предпринимателя, оказывающего медицинские услуги, без прекращения договора ИИС. Банк России, Указание № 6713-У
Важно: ИИС не стоит рассматривать как замену деньгам, которые могут потребоваться в любой момент. Возможность досрочно выйти из инвестиций и возможность сохранить при этом налоговые льготы — разные вопросы.
Чем ИИС отличается от обычного брокерского счета
ИИС и обычный брокерский счет дают доступ к инвестициям, но налоговый режим и ограничения различаются.
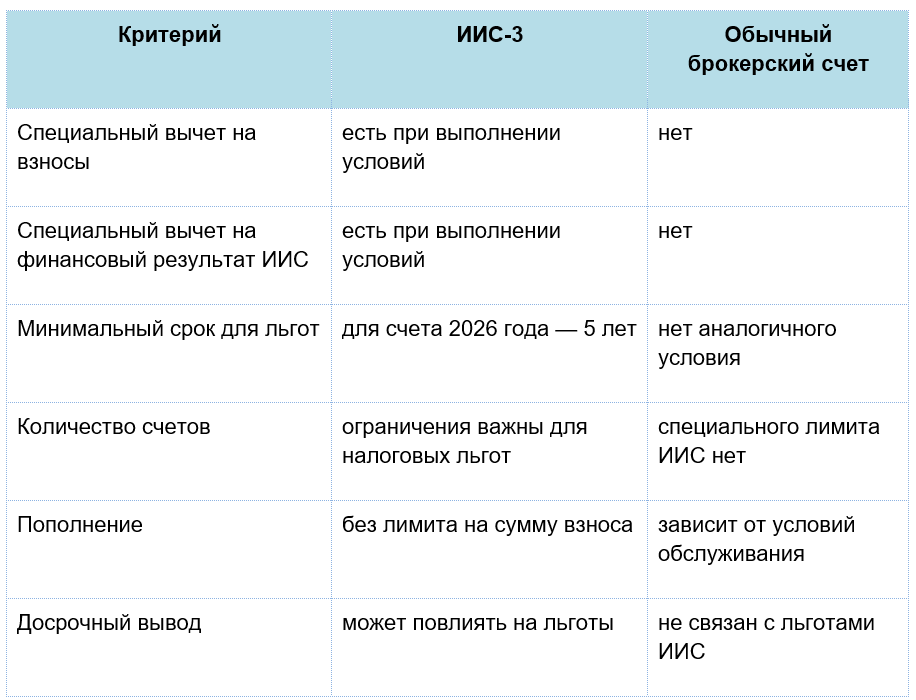
Универсального ответа, какой счет лучше, здесь нет. ИИС дает специальные налоговые возможности в обмен на условия долгосрочного владения. Брокерский счет не дает этих льгот, но не привязывает их к минимальному сроку.
Как защищены активы на ИИС-3
С 2026 года для ИИС-3 предусмотрен механизм возмещения стоимости имущества при банкротстве профессионального участника. Участие организаций, ведущих ИИС, в системе добровольное, поэтому наличие такой защиты нужно проверять у конкретного посредника. Банк России
Максимальная сумма возмещения составляет 1,4 млн ₽ на все счета, открытые у одного обанкротившегося участника системы. Обратиться за компенсацией можно при выполнении условий закона, если активы не были возвращены инвестору в установленный период после банкротства профучастника. Банк России
Такая система защищает от определенного риска, связанного с профессиональным участником рынка. Она не компенсирует обычные инвестиционные убытки из-за падения стоимости акций, облигаций или других активов.
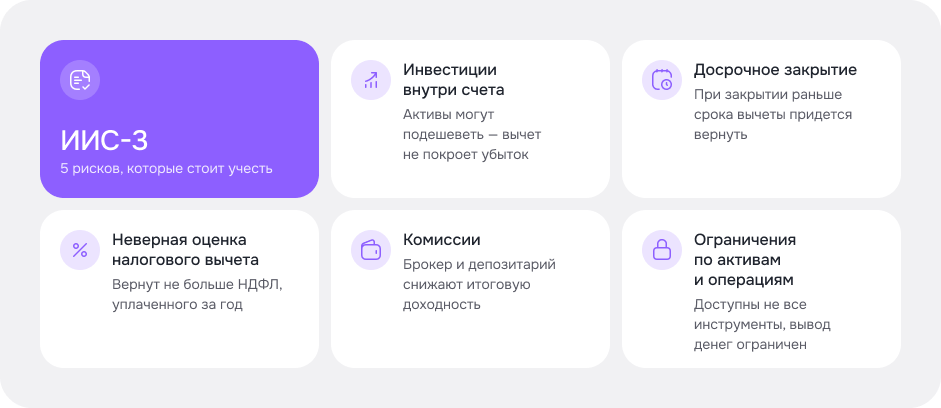
Какие риски есть у ИИС-3
Первый риск возникает из-за инвестиций внутри счета. Если стоимость активов снизится, инвестор может получить убыток. Налоговые вычеты этого механизма не отменяют.
Второй риск — досрочное закрытие. Если деньги понадобятся раньше минимального срока, прекращение договора может привести к необходимости вернуть налоговые преимущества.
Третий риск — неверно оценить роль налогового вычета. Возврат НДФЛ нельзя считать гарантированной доходностью ИИС. Для вычета нужны выполненные налоговые условия и достаточная сумма фактически уплаченного налога.
Четвертый — комиссии. Даже при одинаковом налоговом режиме расходы на обслуживание и операции у разных брокеров могут различаться.
Пятый — ограничения по активам и операциям. Нельзя считать, что любой инструмент, доступный на обычном брокерском счете, автоматически доступен для покупки на ИИС.
Кому полезно подробнее изучить ИИС-3
Правила ИИС особенно полезно изучить тем, кто рассматривает инвестиции на срок от пяти лет и хочет понять, как работают налоговые льготы.
Отдельно эта тема актуальна владельцам старых ИИС. Для них вопрос состоит не только в выборе нового счета, но и в последствиях трансформации или закрытия уже действующего.
Если главный приоритет — свободно забрать всю сумму в любой момент без риска потери льгот, сначала полезно сравнить ИИС с обычным брокерским счетом и другими способами размещения денег.
Сам ИИС не определяет инвестиционную стратегию. После понимания правил счета следующий учебный вопрос — какие инструменты можно использовать внутри него и какие риски у каждого из них.
Частые вопросы об ИИС в 2026 году
На сколько лет открывается ИИС в 2026 году?
Для ИИС, открытого в 2026 году, минимальный срок для применения налоговых льгот составляет пять лет. Для счетов, которые будут открываться с 2027 года, переходный срок начнет увеличиваться и с 2031 года составит 10 лет. ФНС
Сколько ИИС-3 можно иметь?
Для сохранения права на налоговые вычеты допускается иметь не более двух других договоров ИИС одновременно, то есть всего до трех ИИС-3. Технический счет, который открывают для перевода всех активов, учитывается по отдельному правилу. ФНС
Можно ли иметь старый ИИС и ИИС-3 одновременно?
Нет. Банк России указывает, что одновременно владеть старым ИИС и новым счетом нельзя. Старый ИИС при выполнении условий можно трансформировать в ИИС-3. Банк России
Есть ли лимит на пополнение ИИС-3?
Лимита на сумму взносов на сам ИИС-3 нет. Ограничение 400 000 ₽ относится не к пополнению счета, а к совокупной базе ежегодного налогового вычета на взносы. Банк России
Можно ли получить оба налоговых вычета?
ИИС-3 предусматривает вычет, связанный со взносами, и вычет на положительный финансовый результат. Они применяются при выполнении установленных законом условий. ФНС
Что будет, если закрыть ИИС раньше пяти лет?
Если ИИС, открытый в 2026 году, прекратить раньше минимального срока без предусмотренного законом перевода активов, использованные налоговые льготы могут потребовать восстановить с уплатой налога в бюджет. ФНС
Можно ли просто снять часть денег с ИИС?
Свободный частичный вывод денег, уже находящихся на ИИС, не работает так же, как снятие средств с банковского счета. При этом с 2025 года дивиденды по акциям на ИИС можно перечислять на другие счета без прекращения ИИС. Отдельный порядок предусмотрен и для направления средств непосредственно медицинской организации или ИП для оплаты дорогостоящего лечения. Банк России
Как получить налоговый вычет по ИИС-3?
Вычеты по операциям на ИИС, открытых с 2024 года, входят в систему вычетов на долгосрочные сбережения. Для них предусмотрены в том числе декларационный и упрощенный порядок в случаях, установленных ФНС. Упрощенный порядок для соответствующих вычетов по ИИС применяется с 2025 года. ФНС
Что изучить дальше
Дальше тему ИИС удобно изучать в двух направлениях. Первое — налоговые правила самого счета. Второе — инструменты, которые будут находиться внутри ИИС и определять инвестиционный результат.
Для последовательного изучения темы в Школе Московской биржи есть бесплатный курс «ИИС: от открытия до прибыли» для начинающего уровня. На момент проверки в программе указаны восемь уроков и итоговый тест. Курс «ИИС: от открытия до прибыли»
Проверьте понимание: если человек открыл ИИС в сентябре 2026 года, почему налоговый вычет сам по себе не показывает, какой финансовый результат он получит через пять лет?
Данные актуальны на 1 сентября 2026 года.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.