28.09.2026
Доходность облигаций: как считать и что формула не учитывает
Время прочтения 13 минут
Доходность облигаций: какие бывают виды и как их считать
Доходность облигаций — не одно число, а несколько разных показателей, которые считаются по разным формулам и отвечают на разные вопросы. В карточке одного и того же выпуска можно увидеть купонную ставку, текущую доходность и доходность к погашению, и все три значения будут различаться. Разберем, что показывает каждый из них, посчитаем их на условном примере и посмотрим, почему фактический результат инвестора обычно отличается от расчетного.
О какой доходности идет речь
Словосочетание «доходность облигаций» используют минимум в трех значениях.
Первое — характеристика конкретного выпуска: сколько процентов годовых дает эта бумага при определенных допущениях. Второе — уровень доходностей на рынке в целом: доходности ОФЗ, кривая бескупонной доходности, средние значения по сегменту. Третье — фактический результат, который инвестор получил на руки после налогов и комиссий.
Статья разбирает первое и третье значения: как устроены формулы и почему расчет расходится с фактом. Уровень рынка меняется каждый торговый день, поэтому смотреть его нужно в первоисточнике — в данных Московской биржи и Банка России, а не в тексте с прошлогодней датой.
Доходность любого вида указывают в процентах годовых. Она зависит не только от купона, но и от цены, по которой вы покупаете бумагу: чем дешевле куплена облигация относительно номинала, тем выше доходность при прочих равных условиях.
Из чего складывается результат инвестора
Прежде чем разбирать формулы, полезно увидеть все источники прибыли и убытка. Результат владельца облигации складывается из четырех элементов.
- Купоны — периодические выплаты эмитента. Их размер и даты зафиксированы в документах выпуска, но по бумагам с переменным купоном будущие выплаты заранее не известны.
- Разница между ценой покупки и ценой погашения или продажи. Если бумага куплена дешевле номинала, разница добавляется к результату; если дороже — вычитается.
- Доход от повторного вложения купонов. Полученные выплаты можно вложить снова, но ставка, по которой это удастся сделать, заранее не известна.
- Расходы: комиссии, налоги и накопленный купонный доход (НКД), уплаченный продавцу при покупке.
Убыток по облигации возникает не только при дефолте. Основных механизмов три.
- Процентный риск. Когда ставки в экономике растут, ранее выпущенные бумаги с меньшим купоном дешевеют — иначе они проигрывали бы новым выпускам по доходности. Если продать такую облигацию до погашения, разница в цене превращается в реальный убыток.
- Кредитный риск. Эмитент может задержать купон или не погасить номинал. Тогда инвестор теряет и купонный доход, и часть вложенной суммы или всю сумму.
- Риск ликвидности. По выпуску с небольшим объемом торгов заявок на покупку может не оказаться по нужной цене, и продавать придется с дисконтом.
Важно: доходность к погашению — расчетный показатель при допущении, что вы держите бумагу до конца срока, а эмитент выполняет обязательства. Это не обещание результата и не гарантия.
Четыре вида доходности и их формулы
Деление на купонную, текущую, простую и эффективную доходность — общепринятая учебная типология. Набор показателей, которые публикует Московская биржа, устроен иначе: это эффективная доходность (к погашению или к оферте), текущая и номинальная доходность, доходность к оферте, z-спред и G-спред, дюрация Маколея, модифицированная дюрация, выпуклость и стоимость базисного пункта. Перечень и формулы описаны в методике расчета НКД и доходности Московской биржи в редакции, вступающей в силу с 8 декабря 2025 года. Ниже разбираем учебную типологию и отмечаем, где она расходится с биржевой.
Купонная доходность
Показывает, какой процент от номинала эмитент выплачивает за год. Это та самая ставка, которая записана в условиях выпуска.
Формула: годовая сумма купонов / номинал × 100%.
Показатель не учитывает цену, по которой вы реально купили бумагу. Поэтому сравнивать купонную ставку со ставкой по вкладу некорректно: у облигации, купленной за 95% или 105% от номинала, результат будет другим.
Текущая доходность
Учебная формула: годовая сумма купонов / текущая цена × 100%. Показатель отражает только купонный поток относительно цены и не учитывает дисконт или премию к номиналу.
На сайте Московской биржи текущая доходность считается иначе: YC = 100 × C / P, где C — размер следующего купона в процентах, P — цена облигации в процентах от номинала. Поэтому значение в терминале может отличаться от расчета по годовой сумме купонов — при сравнении смотрите, какая формула использована.
Текущая доходность отвечает на вопрос «сколько купонов я получаю на вложенный рубль прямо сейчас», но ничего не говорит о том, что произойдет в дату погашения.
Простая доходность к погашению
Учитывает и купоны, и разницу между ценой покупки и номиналом, но не учитывает повторное вложение купонов.
Формула: ((номинал − цена покупки) + сумма всех купонов до погашения) / (цена покупки + НКД) / срок до погашения в годах × 100%.
Накопленный купонный доход входит в знаменатель, потому что при покупке внутри купонного периода вы платите его сверх цены бумаги.
Эффективная доходность к погашению
Годовая ставка, при которой цена облигации плюс накопленный купонный доход равны сумме всех будущих выплат, приведенных к дате расчета: купонов, выплат частей номинала (в том числе амортизационных) и купонного дохода на дату, к которой считается доходность. Показатель предполагает повторное вложение купонов по той же ставке.
Два правила расчета. Если по выпуску есть информация об оферте, доходность считается к дате оферты, а не к погашению. Для облигаций в последнем купонном периоде до погашения расчет переключается на формулу простой доходности.
Эффективная доходность не считается в одно действие: ставку подбирают итеративно, поэтому ее обычно берут из калькулятора или торгового терминала.
Доходность бескупонной облигации
По бумаге без купонов весь результат — это разница между номиналом и ценой покупки.
Формула: ((номинал − цена) / цена) × база года / число дней до погашения × 100%.
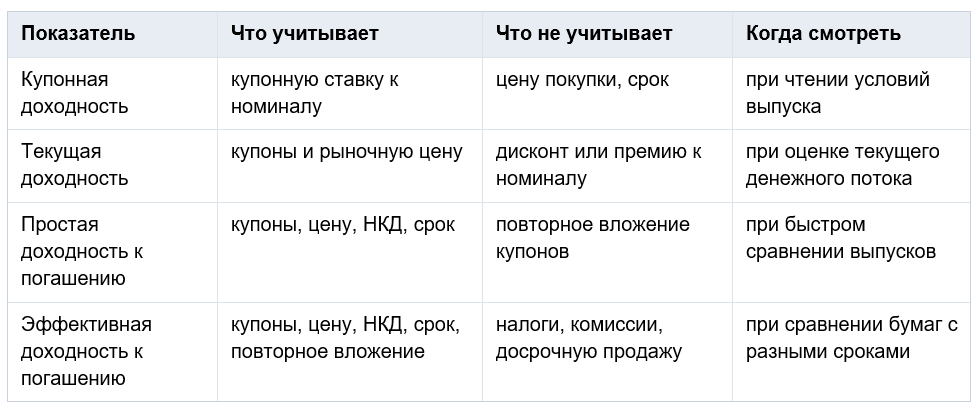
Ни один из показателей в базовом виде не учитывает налоги и комиссии.
Учебный расчет на условной облигации
Учебный расчет
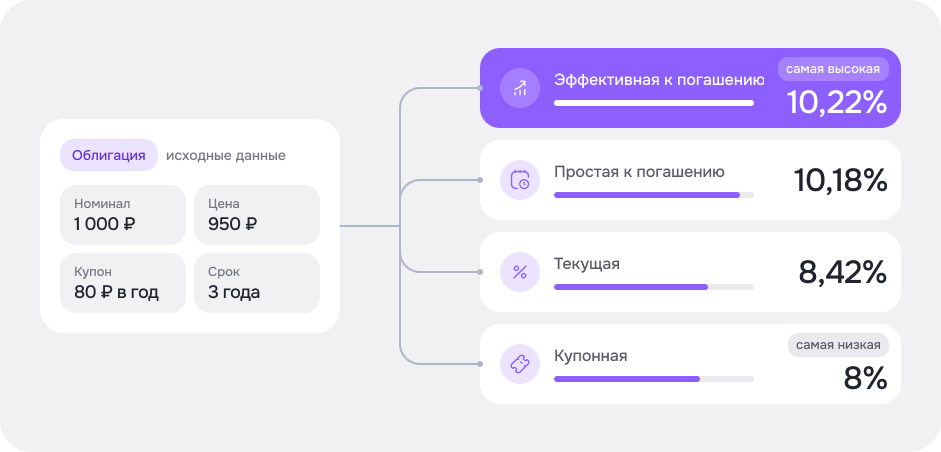
Исходные данные. Условная облигация: номинал — 1 000 ₽, цена покупки — 950 ₽ (95% от номинала), купон — 80 ₽ в год двумя выплатами по 40 ₽, срок до погашения — три года ровно, покупка сразу после выплаты купона, поэтому накопленный купонный доход равен 0 ₽. Комиссии и налоги в этом расчете не учтены. Все числа условные и не относятся к какому-либо реальному выпуску.
Купонная доходность. 80 ₽ / 1 000 ₽ × 100% = 8% годовых.
Текущая доходность. 80 ₽ / 950 ₽ × 100% = 8,42% годовых.
Простая доходность к погашению. Разница цен: 1 000 ₽ − 950 ₽ = 50 ₽. Сумма купонов за три года: 80 ₽ × 3 = 240 ₽. Общий результат: 50 ₽ + 240 ₽ = 290 ₽. Далее: 290 ₽ / 950 ₽ = 0,3053, или 30,53% за весь срок. За год: 30,53% / 3 = 10,18% годовых.
Эффективная доходность к погашению. Подбирается ставка, при которой шесть полугодовых выплат по 40 ₽ и возврат 1 000 ₽ в конце срока в приведенном виде дают 950 ₽. Полугодовая ставка получается около 4,985%, в пересчете на год: (1 + 0,04985)² − 1 = 10,22% годовых.
Результат означает: на одних и тех же данных четыре показателя дали от 8% до 10,22% годовых. Разница между ними — это не ошибка, а разный набор учитываемых факторов. Простая и эффективная доходность здесь оказались близки, потому что срок короткий, а вклад повторного вложения купонов невелик; на длинных сроках эти два показателя расходятся заметно сильнее.
Не учтено: налоги, комиссии биржи, НКЦ и брокера, накопленный купонный доход при покупке, изменение цены при досрочной продаже, инфляция.
Это учебный пример, а не прогноз результата. При другом соотношении цены и номинала порядок показателей меняется: если бумага куплена дороже номинала, доходность к погашению окажется ниже купонной.
Проверьте понимание: какая из четырех доходностей изменится, если вы купите ту же облигацию не за 950 ₽, а за 1 000 ₽, — и какая останется прежней?
Накопленный купонный доход, комиссии и налоги
Три статьи расходов уменьшают результат, и ни одна из них не входит в базовые формулы.
Накопленный купонный доход (НКД) — часть купона, накопленная с даты последней выплаты. При покупке вы платите продавцу цену бумаги плюс НКД, а весь купон целиком получаете в ближайшую дату выплаты. Сумма возвращается, но на момент покупки она увеличивает вложение.
Правило расчета НКД, включая базис, округление и пересчет, задается эмиссионными документами конкретного выпуска. Основной базис в торговой системе Московской биржи — 365 (366) дней, применяются также варианты 30/360, 30E/360 и 30E+/360. Если формула эмитента не совпадает ни с одной из формул методики, биржа использует значения НКД, полученные от эмитента или НРД. Подробный разбор с примером — в отдельном материале Школы: как рассчитать НКД.
Комиссии. Их важно не складывать в одну строку. Биржевая часть состоит из двух платежей: комиссии Московской биржи за организацию торгов и комиссии НКЦ за клиринговое обслуживание. В режиме основных торгов Т+ при суммарном объеме сделок участника с начала месяца до 10 000 000 000 ₽ суммарное вознаграждение равно 0,0001% × СДП × объем сделки, но не более 0,015% от объема сделки, где СДП — срок до погашения в днях. Из этой суммы 0,0000575% × СДП (но не более 0,008625%) приходится на комиссию биржи и 0,0000425% × СДП (но не более 0,006375%) — на комиссию НКЦ; эти платежи НДС не облагаются. Из-за множителя СДП по коротким выпускам биржевая комиссия заметно ниже, чем по длинным. Вознаграждение брокера и депозитария добавляется отдельно — его смотрите в действующих тарифах своего брокера.
Налоги. Купон и финансовый результат от продажи входят в отдельную налоговую базу по операциям с ценными бумагами со своей прогрессивной шкалой. Ставку и порог проверяйте в Налоговом кодексе на дату получения дохода: они зависят от размера базы за год и вашего налогового статуса. Еще одна деталь: с 1 января 2021 года купонные доходы по рублевым облигациям российских эмитентов облагаются НДФЛ в полном объеме, а не в пределах лимитов — прежняя льгота относилась к доходам 2018–2020 годов.
Чтобы прикинуть результат после налога в учебном расчете, купон умножают на (1 − ставка налога). Это упрощение: фактически налог считает налоговый агент по совокупному финансовому результату налоговой базы за период, а не по каждому купону отдельно.
Почему фактическая доходность отличается от расчетной
Это главный источник расхождения между цифрой в терминале и суммой на счете. Московская биржа формулирует это прямо: сервисы расчета ценовых показателей не отражают реальной доходности, а служат средством оценки и сравнения активов; по эффективной доходности расхождение возникает из-за приведения дисконтированного денежного потока к годовому базису. Официальные параметры выпуска установлены эмиссионными документами эмитента.
Продажа до погашения. Доходность к погашению верна только при удержании бумаги весь срок. Если продать раньше, результат определяется рыночной ценой на момент сделки.
Изменение ставок. При росте ставок в экономике цена ранее выпущенной облигации с меньшим купоном снижается. Чем длиннее срок до погашения, тем сильнее реакция цены — эту чувствительность измеряют дюрацией и модифицированной дюрацией.
Повторное вложение купонов. Эффективная доходность считается при допущении, что каждый купон вкладывается заново по той же ставке. На практике ставка к моменту выплаты может оказаться другой.
Оферта и амортизация. По части выпусков предусмотрено досрочное погашение по оферте или выплата номинала частями. Амортизационные выплаты входят в расчет как выплаты частей номинала, а при наличии оферты биржа считает доходность к дате оферты. Порядок предъявления бумаги к оферте определяет решение о выпуске конкретного эмитента.
Дефолт эмитента. Эмитент может не исполнить обязательства. Тогда потеряны и купон, и часть номинала или весь номинал.
Спред и ликвидность. Разница между лучшей заявкой на покупку и на продажу — тоже расход, особенно заметный в малоликвидных выпусках.
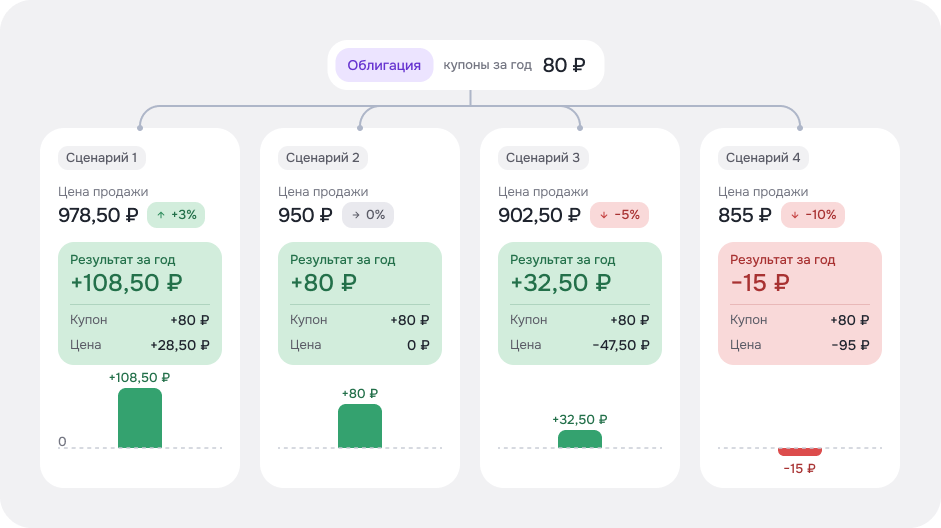
Сценарная таблица показывает механизм на условном примере из предыдущего раздела: облигация куплена за 950 ₽, инвестор продает ее через год, получив за этот год две купонные выплаты по 40 ₽. Допущения: изменение цены указано к цене покупки, цена приведена как чистая, НКД на дату продажи принят равным 0, поскольку продажа приходится на дату выплаты купона; доход от повторного вложения первой выплаты, налоги и комиссии не учтены.
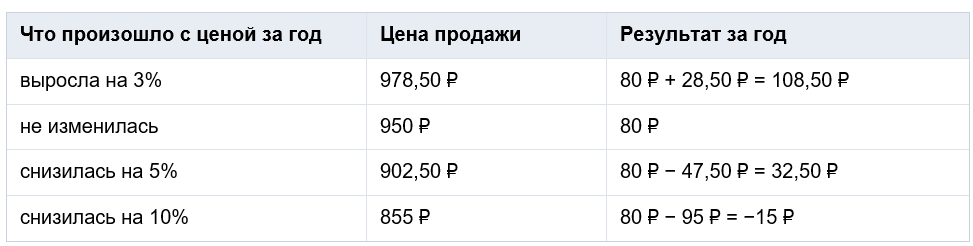
Сценарии показывают диапазон возможных исходов при разных изменениях цены, а не вероятность каждого из них. Заранее известен только купон, а цена продажи не известна.
Как проверить доходность по официальным данным
Чек-лист для карточки инструмента и калькулятора:
- Найдите выпуск по названию или коду и проверьте номинал, купонную ставку, частоту выплат и дату погашения.
- Посмотрите, есть ли по выпуску оферта и амортизация, и к какой дате считается доходность: при наличии оферты это будет дата оферты, а не погашения.
- Проверьте, какая цена используется в расчете: чистая, без НКД, или полная.
- Обратите внимание на дату и время цены. Для доходности к оферте, которую биржа транслирует в ходе и итогах торгов, используется цена последней сделки за 31 календарный день; если сделок за этот период не было, параметр не рассчитывается.
- Сверьте, какой именно показатель дает калькулятор.
Калькулятор на странице расчета доходности и цены облигаций Московской биржи считает номинальную и текущую доходность, дюрацию Маколея, модифицированную дюрацию, выпуклость, стоимость базисного пункта и G-спред. Номинальная доходность выводится из эффективной по формуле YN = n × ((1 + Y / 100)^(1/n) − 1) × 100, где n — частота выплат купонов в год. С 8 декабря 2025 года биржа обновила расчет показателей доходности и добавила z-спред. Инструмент предназначен для оценки данных и не служит инвестиционной рекомендацией.
Что означает высокая доходность
Ответ на вопрос «какая облигация самая доходная» почти всегда сводится к одному: повышенная доходность — это плата за принятые риски, а не бесплатное преимущество выпуска. Из чего она обычно складывается:
- премия за кредитный риск — чем ниже оценка платежеспособности эмитента, тем большую доходность требует рынок;
- премия за срок — по длинным бумагам сильнее неопределенность будущих ставок;
- премия за ликвидность — по выпускам с редкими сделками цена ниже, а доходность выше;
- особые условия выпуска — субординированность, переменный купон, встроенные опции.
Поэтому сравнивать два выпуска только по цифре доходности недостаточно: сначала нужно понять, за что рынок платит эту премию. Чтение кредитных рейтингов и оценка надежности эмитента разобраны в модуле «Облигации как инвестиционный инструмент» бесплатного курса «Облигации. Базовый курс».
Частые ошибки при расчете
- Сравнивать купонную ставку облигации со ставкой по вкладу: это разные показатели с разной базой расчета.
- Брать доходность из скринера без даты и времени котировки — за неделю цифра могла измениться.
- Забывать про НКД при покупке и считать вложением только цену бумаги.
- Считать доходность до налогов и комиссий, а результат ожидать после них.
- Принимать доходность к оферте за доходность к погашению: при наличии оферты биржа считает показатель именно к ее дате, и после оферты условия по бумаге могут измениться.
- Переносить доходность прошлого периода на будущее. Исторический результат не определяет будущий.
Частые вопросы
Сколько реально можно заработать на облигациях?
Заранее известна только структура результата: купоны, разница цен и доход от повторного вложения купонов за вычетом налогов, комиссий и потерь от изменения цены. Итог зависит от конкретного выпуска, цены покупки, срока владения и исполнения обязательств эмитентом. Учебные расчеты в статье показывают механику, а не ожидаемый доход.
В чем минусы облигаций?
Фиксированные обязательства эмитента не отменяют риск. Цена может снизиться при росте ставок, эмитент может не исполнить обязательства, а малоликвидный выпуск бывает трудно продать по нужной цене. Кроме того, доходность не защищена от инфляции.
Какая облигация самая доходная?
Универсального ответа нет, и подбор конкретных бумаг выходит за рамки образовательного материала. Высокая доходность отражает премию за кредитный риск, срок или ликвидность, поэтому оценивать выпуск нужно вместе с этими параметрами.
Почему доходность в приложении брокера отличается от моей фактической?
Терминал показывает расчетное значение по формуле на определенную дату и цену. Ваш фактический результат включает НКД, комиссии, налоги и реальную цену выхода, если вы не держите бумагу до погашения.
Учитывает ли доходность к погашению налоги и комиссии?
В базовом виде — нет. Чтобы получить посленалоговое значение, купоны и разницу цен пересчитывают с учетом применимой ставки налога, а затем вычитают комиссии биржи, НКЦ, брокера и депозитария.
Что будет с доходностью, если продать облигацию до погашения?
Формула доходности к погашению перестает описывать ваш результат. Он определяется полученными купонами и разницей между ценой покупки и ценой продажи, которая зависит от рыночной ситуации на момент сделки.
Как НКД влияет на итоговый результат?
При покупке вы дополнительно платите продавцу накопленную часть купона, а в дату выплаты получаете купон целиком. Сумма возвращается, но увеличивает первоначальное вложение, поэтому ее учитывают при расчете фактической доходности.
Облигации выгоднее вклада?
Сравнение корректно только по одинаковым критериям: срок, налогообложение, возможность досрочного выхода без потери дохода, наличие страхования, кредитное качество контрагента и итоговая ставка после налогов и комиссий. Вывод зависит от конкретных условий, а не от типа инструмента.
С чего начать, если формулы пока непонятны?
Начните с устройства самого инструмента: кто выпускает облигацию, какие обязательства фиксирует и как работает купон. Этому посвящен первый модуль бесплатного курса «Облигации. Базовый курс», а к расчетам можно вернуться после него.
Что изучить дальше
Практический результат статьи: вы различаете четыре показателя доходности, понимаете, какие допущения заложены в каждый, и знаете, из-за чего расчетная цифра расходится с фактической. Следующий шаг — потренироваться на реальных параметрах выпусков: откройте карточку инструмента, пройдите по чек-листу выше и сверьте свой расчет с калькулятором биржи.
Чтобы разобрать тему системно, продолжите с бесплатным курсом «Облигации. Базовый курс» : уровень — начинающий, 15 уроков и итоговый тест, эксперт — кандидат экономических наук Дмитрий Бородин. Для записи понадобится вход или регистрация в личном кабинете Школы.