28.09.2026
Как выбрать облигации: 7 параметров выпуска и расчет
Время прочтения 11 минут
Как выбрать облигации: что проверить в карточке выпуска до покупки
В списке облигаций у брокера – сотни выпусков, и по названию компании о них почти ничего не понять. Чтобы выбрать облигации осознанно, достаточно проверить семь параметров карточки выпуска и сделать один расчет: сколько останется на счете после НКД, комиссии и налога. Разберем каждый параметр, покажем, из-за чего можно получить убыток, и соберем чек-лист для проверки перед сделкой.
У одного эмитента бывает десяток разных выпусков
Инвестор покупает конкретный выпуск, а не компанию целиком. У крупного эмитента одновременно обращается несколько выпусков с разным сроком погашения, размером купона, наличием оферты и амортизации. Два выпуска одной компании могут дать разный финансовый результат и по-разному вести себя при изменении ставок.
Поэтому вопрос «какие облигации купить» распадается на два: какой эмитент способен обслуживать долг и какие условия зафиксированы именно в этом выпуске.
Откуда берется доход и откуда убыток
Результат по облигации складывается из трех источников:
- Купон — регулярная выплата, которую эмитент обязался платить по условиям выпуска. Считается в процентах годовых от номинала, а не от вашей цены покупки.
- Разница цен — между ценой покупки и суммой, которую вы получите при погашении или продаже.
- Реинвестирование — доход от вложения полученных купонов, если вы направляете их обратно в бумаги.
Убыток возникает по другим каналам:
- Кредитный риск. Эмитент может не выплатить купон или номинал. Техническим дефолтом считается исполнение обязательства с просрочкой в пределах 10 рабочих дней либо меньшего срока, если он установлен документами выпуска. Более длительная просрочка или отказ от исполнения соответствующего обязательства могут означать дефолт. После него может потребоваться досудебное и судебное взыскание; срок и размер фактического возврата заранее не гарантированы.
- Процентный риск. Если ставки в экономике растут, ранее выпущенная облигация с меньшим купоном обычно дешевеет: ее доходность должна стать сопоставимой с новыми выпусками.
- Риск ликвидности. По редко торгуемому выпуску продажа может потребовать уступки в цене.
- Инфляция. Фиксированный купон может отставать от роста цен.
Важно: купон и дата погашения зафиксированы в условиях выпуска, но цена облигации до погашения меняется каждый торговый день. Продажа раньше срока может принести убыток, даже если эмитент исправно платит.
Семь параметров карточки выпуска
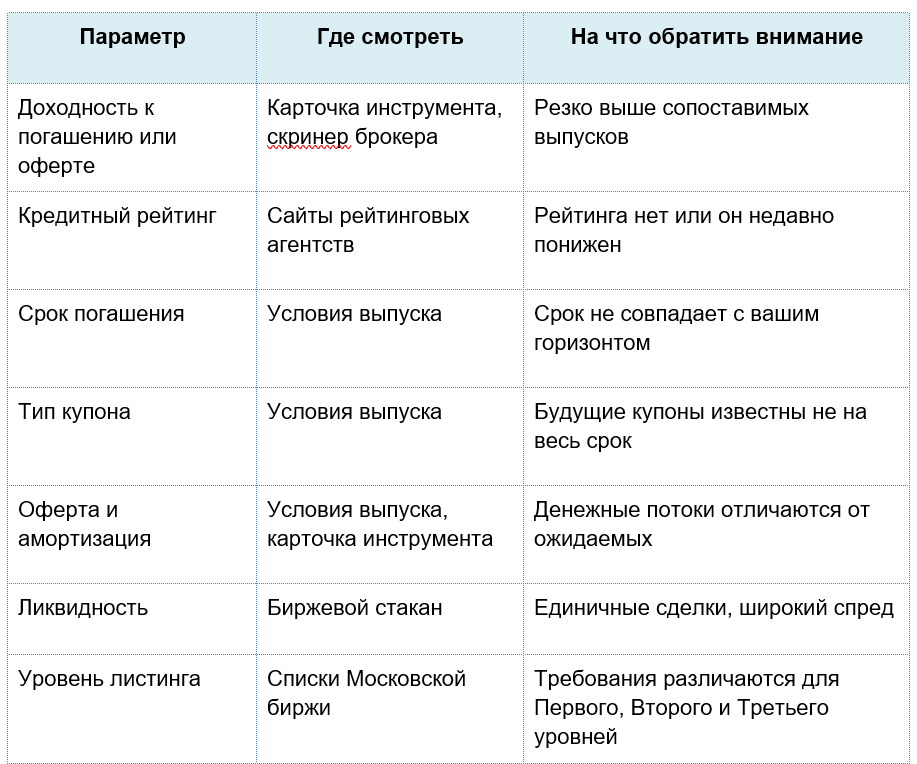
Доходность к погашению
Доходность к погашению (YTM) показывает расчетный годовой результат при условии, что вы держите бумагу до погашения, эмитент выполняет обязательства, а купоны реинвестируются по той же ставке. Купонная доходность считается от номинала, текущая – от рыночной цены, и все три числа по одному выпуску различаются.
Для выпусков без оферты при сравнении обычно смотрят доходность к погашению. Если предусмотрена оферта, дополнительно нужно смотреть доходность к соответствующей оферте.
Кредитный рейтинг и эмитент
В России кредитные рейтинги присваивают четыре агентства, включенные Банком России в реестр: АКРА, «Эксперт РА», НКР и НРА.
У каждого агентства своя национальная рейтинговая шкала и свое обозначение рейтинга. Поэтому нельзя воспринимать все рейтинги как единую шкалу от AAA до C. Чем ниже оценка внутри шкалы конкретного агентства, тем выше оцениваемый кредитный риск. Рейтинг остается мнением агентства на дату присвоения, а не гарантией выплат: его могут пересмотреть или понизить.
Отдельно посмотрите, чем занимается эмитент, как он проходил прошлые погашения и есть ли у него другие выпуски в обращении.
Срок погашения
Срок стоит соотносить с тем, когда вам понадобятся деньги. Если горизонт короче срока обращения, продавать придется по рыночной цене — со всеми последствиями процентного риска.
При прочих равных более высокая дюрация означает большую чувствительность цены облигации к изменению ставок. Поэтому смотреть только на календарную дату погашения недостаточно.
Тип купона
Фиксированный купон известен заранее на весь срок или установленный условиями выпуска период.
У облигации с переменным купоном размер будущих выплат заранее известен не на весь срок: ставка определяется в порядке, установленном условиями выпуска. Оферта может быть связана с определением последующих купонов, но это не универсальное правило.
Одна из разновидностей переменного купона – плавающий купон, или флоатер. Его ставка привязана к определенному индикатору, поэтому размер будущих выплат заранее неизвестен.
У ОФЗ используются отдельные обозначения типов выпусков: ОФЗ-ПД, ОФЗ-ПК и ОФЗ-ИН.
Оферта и амортизация
При put-оферте или put-опционе условия выпуска дают владельцу право предъявить бумагу к досрочному выкупу.
Отдельно может быть предусмотрена возможность досрочного погашения по инициативе эмитента – call-опцион. После определенной даты условия купона также могут измениться, если это предусмотрено документами выпуска.
Амортизация означает, что номинал гасится частями в течение срока. Из-за этого сумма, на которую начисляется купон, уменьшается, а денежные потоки распределяются по времени иначе, чем у выпуска с единственным погашением номинала в конце срока.
Ликвидность и спред
Ликвидность видно в биржевом стакане: по объему заявок и разрыву между ценой покупки и продажи. Широкий спред означает, что выход из позиции может обойтись дороже, чем кажется по цене последней сделки.
Лот, минимальная сумма и уровень листинга
Облигации торгуются лотами, и минимальный вход зависит от номинала и размера лота. Кроме цены бумаги покупатель платит накопленный купонный доход — НКД.
В списке Московской биржи есть Первый, Второй и Третий уровни. Первый и Второй относятся к котировальным спискам, Третий — к некотировальной части списка. Требования к бумагам различаются по уровням, поэтому этот параметр нужно читать вместе с рейтингом, условиями выпуска и характеристиками эмитента.
Почему высокая доходность – это плата за риск
Разница между доходностью корпоративного выпуска и доходностью государственных бумаг сопоставимого срока называется кредитным спредом.
Повышенный спред может отражать более высокий кредитный риск, но на него также влияют ликвидность и особенности конкретного выпуска. Поэтому необычно высокая доходность относительно сопоставимых бумаг – повод разобраться, какой дополнительный риск закладывается в цену.
К высокодоходным облигациям обычно относят бумаги с повышенной доходностью и повышенным кредитным риском. Небольшой размер компании или отсутствие рейтинга сами по себе не определяют, относится ли облигация к высокодоходным.
Поэтому ответ на вопрос «какие облигации самые выгодные» не получить простой сортировкой списка по максимальной доходности. Чем сильнее выпуск выбивается из сопоставимых бумаг, тем внимательнее стоит проверить кредитный риск, ликвидность, оферту и остальные параметры.
Сколько останется после НКД, комиссии и налога
Цифра доходности в приложении и сумма на счете расходятся из-за четырех вещей: НКД, комиссий, налога и того, реинвестируете ли вы купоны.
НКД – часть купона, накопленная с последней выплаты. Покупатель платит ее продавцу сверх цены бумаги, а при следующей купонной выплате получает купон в соответствии с условиями выпуска. Точная сумма НКД на дату сделки зависит от параметров конкретной облигации.
Учебный расчет
Исходные данные — условный выпуск, все числа взяты для примера: номинал 1000 ₽, цена покупки 97% от номинала — 970 ₽, купон 15% годовых от номинала — 150 ₽ в год двумя выплатами по 75 ₽, до погашения ровно один год, НКД на дату покупки 20 ₽.
Формула: результат за период = (сумма погашения − цена покупки) + (полученные купоны − уплаченный НКД); доходность = результат ÷ вложенная сумма.
Расчет: вложено 970 + 20 = 990 ₽. Получено за год: купоны 75 + 75 = 150 ₽ и погашение 1000 ₽. Купонная часть за вычетом уплаченного НКД: 150 − 20 = 130 ₽. Разница цен: 1000 − 970 = 30 ₽. Результат: 130 + 30 = 160 ₽. Доходность: 160 ÷ 990 = 16,2% за год.
При тех же исходных данных купонная доходность равна 15% — 150 ÷ 1000, текущая — 15,5% — 150 ÷ 970, а результат по учебному сценарию к погашению — 16,2%. Три числа описывают одну бумагу, но отвечают на разные вопросы.
Не учтено: комиссии, налог, реинвестирование купонов и изменение цены при продаже раньше погашения. Это учебный пример, а не прогноз результата реальной инвестиции.
Для налогового резидента РФ по соответствующей налоговой базе от операций с ценными бумагами применяется ставка 13%, если база за год не превышает 2,4 млн ₽, и 15% к части базы сверх 2,4 млн ₽.
НДФЛ обычно рассчитывает и удерживает налоговый агент. В зависимости от операции и способа выплаты им может быть брокер, доверительный управляющий или российский депозитарий.
Отдельно существуют налоговые льготы. Вычет при долгосрочном владении обращающимися ценными бумагами возможен при владении более трех лет; предельный размер рассчитывается как 3 млн ₽ × число полных лет владения.
Для ИИС важно различать счета, открытые до 31 декабря 2023 года включительно, и ИИС, открытые с 1 января 2024 года: для них действуют разные режимы вычетов. Для соответствующего вычета на долгосрочные сбережения общий лимит учитываемых взносов составляет до 400 000 ₽ за налоговый период.
Биржевые и клиринговые сборы нужно отличать от комиссии брокера и возможных депозитарных платежей. Но при расчете итоговых расходов по сделке учитывать нужно все применимые комиссии. Точный размер зависит, в частности, от тарифа брокера.
Проверьте понимание: купон выпуска – 12% годовых от номинала 1000 ₽, рыночная цена – 105% от номинала. Какая у бумаги текущая доходность и почему она отличается от купонной?
Четыре ловушки при выборе выпуска
Оферта, о которой не знали. В условиях бумаги может быть предусмотрен досрочный выкуп или возможность досрочного погашения, а после определенной даты – другие параметры купона. Проверяйте ближайшие даты и доходность не только к погашению, но и к оферте, если она предусмотрена.
Амортизация, из-за которой «купон уменьшается». Номинал гасится частями, купон начисляется на остаток, поэтому выплаты в рублях могут сокращаться. Ошибки тут нет – так устроен выпуск, но план денежных потоков меняется.
Неликвидный выпуск. Бумагу удалось купить, но до погашения ее можно продать только с уступкой. Смотрите на объем заявок в стакане и на регулярность сделок.
Доходность, посчитанная не от той базы. Купон 15% при цене 105% от номинала не означает, что инвестор получает 15% от реально вложенной суммы. При расчете учитывайте цену покупки и НКД.
Как читать официальные данные
Скринер брокера удобен для первичного отбора, но параметры выпуска лучше сверять с первоисточником:
- Карточка инструмента на сайте Московской биржи — основные параметры бумаги и данные торгов.
- Условия выпуска и проспект эмиссии — обязательства эмитента, порядок амортизации, механика оферты и условия досрочного погашения.
- Раскрытие информации эмитента — отчетность, существенные факты и сведения об исполнении обязательств.
- Сайт рейтингового агентства — текущий рейтинг, прогноз и дата последнего пересмотра.
Если данные скринера и первоисточника расходятся, проверяйте соответствующий параметр по официальному источнику, который отвечает за эти данные.
Чек-лист перед покупкой
- Понимаете, чем занимается эмитент и за счет чего он обслуживает долг.
- Проверили рейтинг и дату его последнего пересмотра.
- Знаете точную дату погашения и сопоставили ее со своим горизонтом вложения.
- Проверили, есть ли оферта, и посмотрели доходность к соответствующей дате.
- Знаете, есть ли амортизация и как она меняет выплаты.
- Понимаете тип купона: фиксированный или переменный, в том числе плавающий.
- Посмотрели стакан: объем заявок и спред.
- Посчитали полную сумму входа с учетом НКД и лота.
- Знаете комиссии по своему тарифу брокера и другие применимые сборы.
- Понимаете налоговые последствия купонов и результата от операций с бумагами.
- Сравнили доходность выпуска с сопоставимыми по сроку бумагами и понимаете возможные причины разницы.
- Не концентрируете все средства в одном выпуске и у одного эмитента.
Чтобы отработать этот алгоритм на учебных примерах, можно использовать бесплатный курс Школы Московской биржи «Облигации. Базовый курс» . Он рассчитан на начинающий уровень и включает 15 уроков и один итоговый тест.
Частые вопросы
Какие облигации самые выгодные?
Универсального ответа нет. Повышенная доходность может быть связана с более высоким кредитным риском, низкой ликвидностью или особенностями конкретного выпуска. Сравнивать корректнее бумаги с похожими сроками и кредитным качеством.
В какой тип облигаций лучше инвестировать?
Выбор зависит от срока вложения и допустимого для вас риска. Государственные и корпоративные облигации различаются кредитным риском, типом купона, сроком, ликвидностью и другими условиями выпуска.
Флоатеры могут быть менее чувствительны к изменению ставок, но размер будущего купона у них заранее не фиксирован на весь срок.
Сколько нужно облигаций, чтобы жить на купоны?
Арифметика зависит от размера капитала, купонных выплат по выбранным бумагам, налогов и комиссий. При этом сохраняется кредитный риск эмитента, а покупательная способность купонных выплат может снижаться из-за инфляции.
Что будет, если продать облигацию до погашения?
Вы получите цену, по которой пройдет сделка, и НКД в соответствии с механикой расчетов по выпуску. Рыночная цена может оказаться как выше, так и ниже цены вашей покупки: на нее влияют уровень ставок, срок и оценка кредитного качества эмитента.
Расчетная доходность к погашению в этом случае уже не описывает ваш фактический результат.
Что происходит при дефолте эмитента?
Техническим дефолтом считается исполнение обязательства с просрочкой в пределах установленного срока. Если просрочка превышает предусмотренный срок или обязательство не исполняется, может быть зафиксирован дефолт.
После этого защитой прав владельцев занимается в том числе представитель владельцев облигаций. Может потребоваться досудебное и судебное взыскание, а срок и размер фактического возврата заранее не гарантированы.
Чем облигация отличается от банковского вклада?
Это разные финансовые инструменты с разной механикой. Облигация обращается на рынке, ее цена может меняться до погашения, а исполнение обязательств зависит от эмитента. Покупатель облигации принимает кредитный, процентный и ликвидный риски.
Поэтому сравнивать вклад и облигацию только по одной цифре доходности некорректно.
Чем доходность к погашению отличается от купонной?
Купонная доходность показывает размер купона относительно номинала. Доходность к погашению учитывает также цену покупки, срок и возврат номинала при заданных расчетных предпосылках.
Если у выпуска есть оферта, дополнительно смотрят доходность к оферте.
С какой суммы можно начать?
Минимальная сумма зависит от цены одного лота, НКД и применимых комиссий. Для портфеля из нескольких эмитентов потребуется больше средств, чем для покупки одной бумаги.
Что изучить дальше
После этой статьи у вас есть рабочий алгоритм: проверить параметры конкретного выпуска, оценить его риски, посчитать сумму входа с учетом НКД и расходов и пройти чек-лист перед сделкой.
Для практики можно разобрать параметры реального выпуска по официальным данным Московской биржи и условиям выпуска. Актуальные образовательные эфиры собраны в расписании трансляций Школы Московской биржи .
Налоговые правила, тарифы, рейтинги и параметры образовательных программ могут меняться – перед использованием проверяйте актуальную информацию в первоисточниках.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.